|
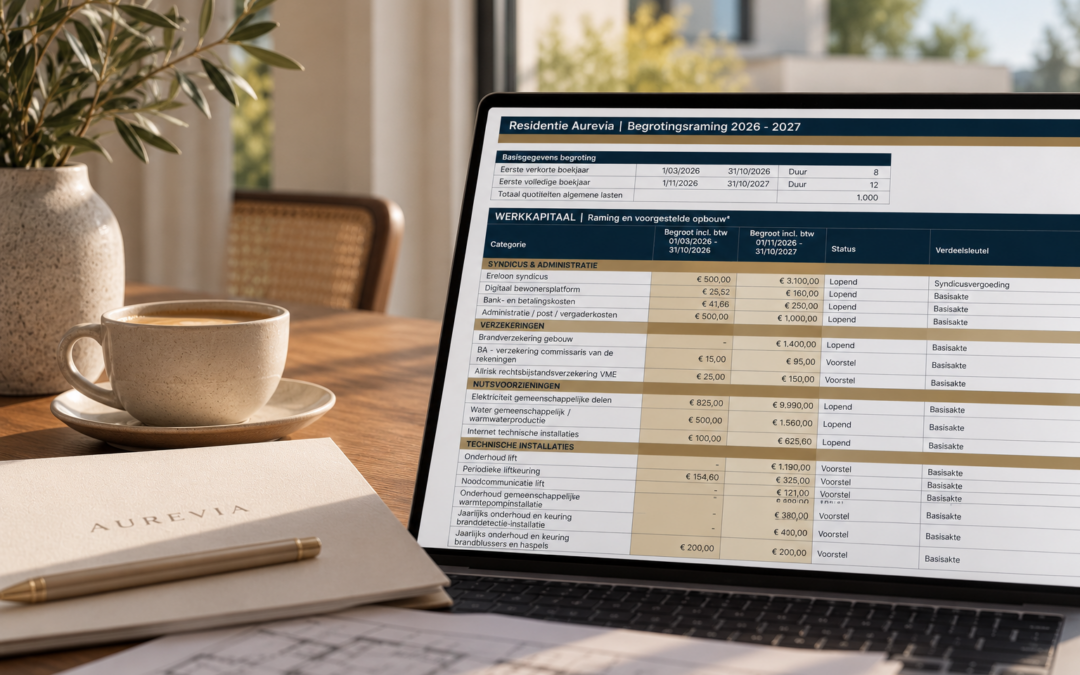
Samenvatting Als mede-eigenaar betaalt u voorschotten, gemeenschappelijke kosten en mogelijk bijdragen aan het reservekapitaal. Maar hoe worden die bedragen bepaald? De begroting van de VME vormt de financiële basis voor het komende boekjaar en maakt zichtbaar welke middelen nodig zijn voor de dagelijkse werking, verwachte uitgaven en toekomstige kosten van het gebouw. In deze blog leggen we uit hoe zo’n begroting is opgebouwd en waar u als mede-eigenaar voor betaalt. |
De essentie in het kort
Hoeveel zal het beheer van ons gebouw het komende jaar kosten?
Dat is in essentie de vraag waarop de begroting van een VME een antwoord moet geven.
Van elektriciteit en verzekeringen tot onderhoud, herstellingen en toekomstige uitgaven: een appartementsgebouw brengt zowel terugkerende als minder voorspelbare kosten met zich mee. Een goed onderbouwde begroting brengt deze financiële behoeften samen en vormt de basis voor de voorschotten die bij de mede-eigenaars worden opgevraagd.
Maar een begroting is meer dan een raming van kosten. Ze moet ook inzicht geven in wat het gebouw financieel nodig heeft, welke uitgaven worden verwacht en hoe realistisch de voorziene bedragen zijn.
Wat hoort precies in de begroting van een VME? Hoe komt ze tot stand? Wat is het verschil tussen een begrotingen de uiteindelijke afrekening? En hoe wordt bepaald welk aandeel u als mede-eigenaar betaalt?
We nemen u stap voor stap mee.
Goed geïnformeerde mede-eigenaars nemen betere beslissingen.
1. Wat is de begroting van een VME?
Een appartementsgebouw brengt voortdurende gemeenschappelijke kosten met zich mee.
Denk bijvoorbeeld aan de elektriciteit van de gemeenschappelijke delen, het onderhoud van de lift, schoonmaak, verzekeringen, technisch onderhoud, het ereloon van de syndicus en kleine herstellingen.
Daarnaast kunnen ook grotere uitgaven worden verwacht, zoals schilderwerken, een dakrenovatie, de vervanging van een technische installatie of andere belangrijke werken aan de gemeenschappelijke delen.
De begroting van een VME brengt deze financiële behoeften voor het komende boekjaar in kaart en vormt zo de financiële leidraad voor het beheer van het gebouw.
De wet maakt daarbij een belangrijk onderscheid tussen gewone werkingskosten en buitengewone te verwachten kosten. Voor beide categorieën wordt een begroting opgesteld. Het behoort tot de wettelijke opdracht van de syndicus om deze begroting voor te bereiden en voor te leggen aan de algemene vergadering, die erover beslist.
JURIDISCH KADER | Wat bepaalt de wet over de begroting van een VME?
De syndicus moet jaarlijks twee begrotingsramingen voorbereiden: één voor de lopende uitgaven voor het onderhoud, de werking en het beheer van de gemeenschappelijke delen en uitrusting, en één voor de buitengewone te verwachten kosten.
Beide begrotingsramingen worden jaarlijks ter stemming voorgelegd aan de vereniging van mede-eigenaars. Ze worden toegevoegd aan de agenda van de algemene vergadering die over deze begrotingen moet stemmen.
Praktische tip voor de mede-eigenaar
Bekijk bij de jaarlijkse begroting niet alleen het totaalbedrag. Vergelijk ook de geraamde kosten met de werkelijke uitgaven van het vorige boekjaar en kijk welke nieuwe of buitengewone kosten voor het komende boekjaar worden voorzien. Zo krijgt u een beter beeld van de financiële behoeften van uw VME.
Wettelijke basis: art. 3.89, § 5, 16° BW.
2. Welke kosten staan in de begroting van een VME?
De gewone werkingskosten
De gewone werkingskosten zijn de terugkerende uitgaven die nodig zijn voor de dagelijkse werking en het normale beheer van de mede-eigendom.
Afhankelijk van het gebouw kunnen daar bijvoorbeeld onder vallen:
✓ Elektriciteit en water voor de gemeenschappelijke delen.
✓ Onderhoud en keuring van de lift.
✓ Schoonmaak en groenonderhoud.
✓ Onderhoud van technische installaties.
✓ Brandverzekering en andere gemeenschappelijke verzekeringen.
✓ Periodieke controles en keuringen.
✓ Kleine herstellingen.
✓ Beheers- en administratiekosten.
✓ Het ereloon van de syndicus.
Niet iedere kost komt uiteraard in elke VME voor. Een gebouw zonder lift heeft geen kosten voor liftonderhoud en een residentie zonder gemeenschappelijke tuin heeft geen kosten voor groenonderhoud.
Een goede begroting vertrekt daarom niet van een standaardlijst, maar van het concrete gebouw, de bestaande contracten, de historische uitgaven en de kosten die voor het komende boekjaar redelijkerwijs kunnen worden verwacht.
De buitengewone te verwachten kosten
Naast de gewone werkingskosten moet een VME ook rekening houden met buitengewone te verwachten kosten.
Dit zijn uitgaven die niet behoren tot het normale, dagelijkse beheer van het gebouw, maar waarvan redelijkerwijs kan worden verwacht dat ze zich zullen voordoen.
Denk bijvoorbeeld aan:
✓ Een dakrenovatie.
✓ Grote schilder- of gevelwerken.
✓ De vervanging of modernisering van een lift.
✓ De vernieuwing van een gemeenschappelijke verwarmingsinstallatie.
✓ Grote herstellingen aan technische installaties.
✓ Andere belangrijke werken aan de gemeenschappelijke delen.
Deze uitgaven zijn doorgaans minder frequent, maar kunnen financieel aanzienlijk zwaarder doorwegen dan de gewone werkingskosten.
Daarom is het belangrijk om ook vooruit te kijken. Welke grote werken zijn voorzien? Welke technische installaties naderen het einde van hun levensduur? En welke investeringen kunnen de komende jaren noodzakelijk worden?
Een goede begroting beperkt zich dus niet tot de kosten van vandaag, maar houdt ook rekening met buitengewone uitgaven die voor de VME te verwachten zijn.
Hoe een VME financiële middelen opbouwt voor dergelijke niet-periodieke uitgaven, hangt nauw samen met het reservekapitaal. Daarop komen we verder in deze blog kort terug.
3. Hoe wordt een begroting van een VME opgesteld?
Een goede begroting begint niet met het simpelweg overnemen van de bedragen van het vorige boekjaar. Ze moet een realistische inschatting geven van wat de VME tijdens het komende boekjaar financieel nodig zal hebben.
Het vorige boekjaar vormt daarbij wel een belangrijk vertrekpunt. De werkelijke uitgaven geven inzicht in wat het gebouw effectief heeft gekost en waar de oorspronkelijke begroting mogelijk afweek van de realiteit.
Bij de voorbereiding van een nieuwe begroting kijkt de syndicus daarom onder meer naar:
✓ De werkelijke kosten van het vorige boekjaar.
✓ Lopende onderhouds- en leverancierscontracten.
✓ Contractuele indexeringen en gekende prijsaanpassingen.
✓ Verwachte kosten voor energie en nutsvoorzieningen.
✓ Verzekeringspremies.
✓ Periodiek onderhoud, controles en wettelijke keuringen.
✓ Voorziene herstellingen en technische interventies.
✓ Beslissingen van de algemene vergadering met financiële gevolgen.
✓ Geplande werken en andere buitengewone te verwachten kosten.
Ook afwijkingen uit het verleden verdienen aandacht. Wanneer een bepaalde kostenpost jaar na jaar aanzienlijk hoger uitvalt dan begroot, heeft het weinig zin om telkens opnieuw hetzelfde bedrag te voorzien.
Omgekeerd hoeft een eenmalige uitzonderlijke uitgave uit het vorige boekjaar niet automatisch opnieuw in de begroting van het volgende jaar te worden opgenomen.
Een begroting vraagt dus meer dan het indexeren van de cijfers van vorig jaar. Ze combineert historische gegevens met wat vandaag gekend is en wat voor het komende boekjaar redelijkerwijs kan worden verwacht.
Een lage begroting is niet noodzakelijk een goede begroting
Een zo laag mogelijke begroting kan op het eerste gezicht aantrekkelijk lijken. Maar noodzakelijke kosten verdwijnen niet omdat ze niet of te laag worden geraamd.
Wanneer structurele uitgaven worden onderschat, kan de VME tijdens het boekjaar geconfronteerd worden met onvoldoende beschikbare middelen en kunnen bijkomende opvragingen noodzakelijk worden.
Omgekeerd is het evenmin de bedoeling om zonder onderbouwing ruime bedragen op te vragen.
Een goede begroting zoekt daarom naar een evenwicht: voldoende realistisch om de verwachte uitgaven van de VME te kunnen dragen, maar steeds gebaseerd op concrete en onderbouwde ramingen.
Dat maakt de begroting niet alleen een financieel document, maar ook een instrument voor transparant en vooruitziend beheer.
Praktische tip voor de mede-eigenaar
Vergelijk bij de bespreking van de begroting niet alleen het totaalbedrag met dat van vorig jaar. Kijk vooral naar de afzonderlijke kostenposten. Welke bedragen zijn gewijzigd? Waarom zijn ze gewijzigd? En zijn gekende prijsstijgingen, nieuwe contracten of geplande werken al in de raming verwerkt?
4. Waarom is de begroting niet hetzelfde als de jaarafrekening?
De begroting van een VME en de jaarafrekening hebben allebei betrekking op de gemeenschappelijke kosten, maar kijken in een andere richting.
De begroting kijkt vooruit. Ze raamt welke kosten de VME tijdens het komende boekjaar verwacht en welke financiële middelen daarvoor nodig zullen zijn.
De jaarafrekening kijkt terug. Na afloop van het boekjaar worden de werkelijke kosten verwerkt en wordt vastgesteld welk aandeel iedere mede-eigenaar daarin moet dragen.
|
Kort samengevat: Begroting = wat verwachten we dat het komende boekjaar zal kosten? Voorschotten = welke bedragen worden tijdens het boekjaar opgevraagd om die verwachte kosten te kunnen betalen? Jaarafrekening = wat heeft het boekjaar werkelijk gekost en wat is het definitieve aandeel van iedere mede-eigenaar? |
Van raming naar werkelijke kost
Een begroting blijft altijd een raming. Niet iedere kost kan vooraf exact worden voorspeld.
Het werkelijke energieverbruik kan bijvoorbeeld hoger of lager uitvallen dan verwacht. Verzekeringspremies of onderhoudskosten kunnen wijzigen en tijdens het boekjaar kunnen onvoorziene herstellingen noodzakelijk worden.
Daarom zullen de begrote en werkelijke kosten zelden volledig identiek zijn.
Na afloop van het boekjaar worden de werkelijk gemaakte kosten tegenover de betaalde voorschotten geplaatst. Zo wordt duidelijk of een mede-eigenaar gedurende het boekjaar meer of minder heeft voorgeschoten dan zijn uiteindelijke aandeel in de kosten.
Heeft een mede-eigenaar meer aan voorschotten betaald dan zijn aandeel in de werkelijke kosten, dan resulteert de afrekening in principe in een tegoed. Waren de betaalde voorschotten onvoldoende, dan volgt een bijbetaling.
Waarom is dat onderscheid belangrijk?
Een hogere betalingsuitnodiging tijdens een bepaald boekjaar betekent niet noodzakelijk dat de werkelijke kosten uiteindelijk even hoog zullen zijn. Omgekeerd betekent een lage begroting evenmin dat het gebouw daadwerkelijk minder zal kosten.
De begroting bepaalt immers wat de VME verwacht nodig te hebben. De jaarafrekening toont achteraf wat de VME werkelijk heeft uitgegeven.
Juist daarom is het interessant om beide naast elkaar te leggen. Grote of terugkerende afwijkingen tussen begrote en werkelijke kosten kunnen waardevolle informatie geven bij het opstellen van de begroting voor het volgende boekjaar.
Praktische tip voor de mede-eigenaar
Bekijk bij de jaarlijkse afrekening niet alleen het bedrag dat u moet bijbetalen of terugkrijgt. Vergelijk ook de werkelijke kosten met de oorspronkelijke begroting. Zo ziet u welke kosten hoger of lager zijn uitgevallen dan verwacht en krijgt u meer inzicht in de financiële evolutie van uw VME.
5. Waarom betaalt u voorschotten als de werkelijke kosten nog niet bekend zijn?
Een begroting blijft een raming. Niemand weet vooraf exact hoeveel elektriciteit de gemeenschappelijke delen gedurende het volledige boekjaar zullen verbruiken of welke kleine technische interventies noodzakelijk zullen blijken.
Toch moet de VME gedurende het hele jaar over voldoende financiële middelen beschikken om haar facturen tijdig te kunnen betalen.
Daarom betalen mede-eigenaars doorgaans periodieke voorschotten, in de praktijk ook vaak provisies genoemd. De goedgekeurde begroting vormt de basis om te bepalen hoeveel middelen de VME naar verwachting nodig heeft en welke bedragen daarvoor bij de mede-eigenaars worden opgevraagd.
Die voorschotten zorgen voor de nodige liquiditeit tijdens het boekjaar. Ze laten de VME toe om bijvoorbeeld verzekeringspremies, onderhoudsfacturen, nutsvoorzieningen en andere gemeenschappelijke kosten te betalen op het ogenblik dat deze verschuldigd zijn.
Daarnaast kan binnen een VME een waarborgfonds (ook permanent werkkapitaal genoemd) worden aangelegd: een vast bedrag dat beschikbaar blijft als structurele liquiditeitsbuffer voor de gewone werking van de VME. Zo beschikt de VME over voldoende financiële ruimte tussen de verschillende periodieke opvragingen.
Een voorschot is dus geen definitieve kost, maar een voorafbetaling op de geraamde gemeenschappelijke kosten. Na afloop van het boekjaar worden de betaalde voorschotten verrekend met het aandeel van de mede-eigenaar in de werkelijke kosten, zoals we hiervoor bij de jaarafrekening zagen.
Praktische tip voor de mede-eigenaar
Een hoger voorschot betekent niet automatisch dat de werkelijke kosten evenredig zijn gestegen. Kijk ook naar de begroting waarop het voorschot is gebaseerd en naar eventuele wijzigingen in de verwachte uitgaven van de VME.
6. Betaalt iedere mede-eigenaar hetzelfde aandeel?
Nee. De begroting bepaalt hoeveel financiële middelen de VME als geheel nodig heeft, maar dat betekent niet dat iedere mede-eigenaar daarvan hetzelfde aandeel betaalt.
Hoe de gemeenschappelijke kosten tussen de mede-eigenaars worden verdeeld, wordt niet bepaald door de begroting zelf. De toepasselijke verdeelsleutels volgen uit de statuten en de wettelijke regels van de mede-eigendom.
In principe worden de gemeenschappelijke lasten verdeeld volgens de waarde van iedere privatieve kavel, zoals die tot uiting komt in de aandelen of quotiteiten in de gemeenschappelijke delen.
Van dat principe kan worden afgeweken wanneer een kost niet voor iedere kavel hetzelfde nut heeft. Voor bepaalde gemeenschappelijke delen of diensten kan daarom een bijzondere verdeelsleutel gelden, waarbij rekening wordt gehouden met het nut dat deze voor iedere privatieve kavel hebben.
Denk bijvoorbeeld aan kosten voor een lift, een afzonderlijke garagezone of een gemeenschappelijke installatie die slechts voor een bepaalde groep kavels van belang is. Welke verdeelsleutel concreet van toepassing is, moet steeds worden beoordeeld aan de hand van de statuten van de VME.
Het is dus perfect mogelijk dat twee mede-eigenaars binnen hetzelfde gebouw een verschillend aandeel dragen in bepaalde gemeenschappelijke kosten.
De totale begroting van de VME en uw persoonlijke aandeel in die begroting zijn twee verschillende zaken.
JURIDISCH KADER | Hoe worden de gemeenschappelijke lasten verdeeld?
De lasten van de mede-eigendom worden in beginsel gedragen volgens de respectieve waarde van de privatieve kavels. De mede-eigenaars kunnen ook beslissen bepaalde lasten te verdelen in verhouding tot het nut dat de gemeenschappelijke delen en diensten voor iedere kavel hebben.
De concrete criteria en berekeningswijze voor de verdeling van de lasten worden opgenomen in het reglement van mede-eigendom.
Praktische tip voor de mede-eigenaar
Vergelijk uw bijdrage niet zomaar met die van een andere mede-eigenaar. Een verschil hoeft niet te betekenen dat de kosten foutief werden verdeeld. Kijk eerst welke verdeelsleutel volgens de statuten op de betrokken kost van toepassing is.
Wettelijke basis: art. 3.81 en art. 3.85 BW.
De begroting bepaalt hoeveel de VME nodig heeft. De verdeelsleutels bepalen welk aandeel iedere mede-eigenaar daarvan draagt.
7. Welke rol spelen het werkkapitaal en reservekapitaal?
De begroting brengt in kaart welke financiële middelen de VME nodig heeft. Daarbij is het belangrijk om onderscheid te maken tussen werkkapitaal en reservekapitaal: beide hebben binnen het financieel beheer van een VME een andere bestemming.
Het werkkapitaal is de som van de voorschotten die de mede-eigenaars betalen voor de periodieke gemeenschappelijke uitgaven. Het zorgt ervoor dat de VME haar gewone werking kan financieren, bijvoorbeeld voor onderhoud, verzekeringen, nutsvoorzieningen en andere terugkerende kosten.
Het reservekapitaal bestaat uit periodieke inbrengen die bestemd zijn voor niet-periodieke uitgaven, zoals de vernieuwing van een verwarmingssysteem, de herstelling of vernieuwing van een lift of het plaatsen van een nieuwe dakbedekking.
|
Kort samengevat: Werkkapitaal = middelen voor de periodieke werking van de VME. |
Het onderscheid is belangrijk bij de bespreking van de begroting. Niet iedere opvraging bij de mede-eigenaars dient immers hetzelfde doel. Het moet duidelijk zijn welke middelen nodig zijn voor de gewone werking en welke middelen worden opgebouwd of aangewend voor niet-periodieke uitgaven.
Meer weten?
Wat is precies het verschil tussen werkkapitaal en reservekapitaal? Wat is een permanent werkkapitaal of waarborgfonds? Hoe wordt het reservekapitaal opgebouwd en wat gebeurt ermee wanneer een appartement wordt verkocht?
Lees ook: Werkkapitaal, reservekapitaal en waarborgfonds: wat is het verschil?
8. Waarom is een lage begroting niet noodzakelijk een goede begroting?
Een lage begroting kan op het eerste gezicht aantrekkelijk lijken. Ze betekent echter niet automatisch dat het beheer van het gebouw ook werkelijk minder zal kosten.
De begroting is immers een raming van de financiële behoeften van de VME. Kosten verdwijnen niet omdat ze niet, onvolledig of te laag worden begroot.
Wanneer noodzakelijke of voorzienbare uitgaven onvoldoende in de begroting worden opgenomen, kan tijdens het boekjaar blijken dat de beschikbare middelen niet volstaan. Dat kan leiden tot bijkomende opvragingen of uiteindelijk tot een hogere afrekening voor de mede-eigenaars.
Realistisch begroten in plaats van laag begroten
Een goede begroting probeert kosten daarom niet zo laag mogelijk voor te stellen, maar zo realistisch mogelijk in te schatten.
Dat betekent bijvoorbeeld rekening houden met gekende indexeringen, aangepaste verzekeringspremies, onderhoudscontracten, verwachte energie- en verbruikskosten en voorzienbare herstellingen.
Ook de werkelijke uitgaven van voorgaande boekjaren zijn daarbij relevant. Wanneer een bepaalde kostenpost structureel hoger uitvalt dan begroot, is het weinig zinvol om jaar na jaar dezelfde te lage raming te blijven hanteren.
Omgekeerd hoeft een begroting evenmin onnodig ruim te worden opgesteld. Ook hogere ramingen moeten kunnen worden onderbouwd.
Een zorgvuldig opgestelde begroting zoekt daarom naar een evenwicht tussen realistische ramingen, voldoende beschikbare middelen en transparantie voor de mede-eigenaars.
Wat betekent dat voor u als mede-eigenaar?
Kijk bij de bespreking van de begroting daarom niet alleen naar het totaalbedrag of naar de stijging ten opzichte van vorig jaar.
Een interessantere vraag is:
Waarop zijn de geraamde bedragen gebaseerd?
Een hogere begroting kan bijvoorbeeld perfect verklaarbaar zijn door gekende prijsstijgingen, nieuwe onderhoudscontracten of geplande uitgaven. Een lagere begroting is op haar beurt pas betekenisvol wanneer ze ook realistisch en onderbouwd is.
Een goede begroting maakt kosten niet kleiner dan ze zijn. Ze maakt zichtbaar wat het beheer en behoud van het gebouw naar verwachting werkelijk zal vragen.
Praktische tip voor de mede-eigenaar
Vergelijk een begroting niet alleen met die van het vorige boekjaar. Kijk ook naar de werkelijke kosten van dat boekjaar en vraag naar de verklaring voor belangrijke afwijkingen. Zo beoordeelt u niet alleen of de begroting hoger of lager is, maar vooral of ze realistisch is.
9. Welke vragen kunt u als mede-eigenaar stellen bij de begroting?
Wanneer de begroting tijdens de algemene vergadering wordt besproken, hoeft u zich niet te beperken tot de vraag of het totaalbedrag hoger of lager ligt dan vorig jaar.
Een begroting geeft mede-eigenaars net de mogelijkheid om te begrijpen waarvoor financiële middelen worden voorzien, waarop de ramingen zijn gebaseerd en welke kosten de VME de komende periode verwacht.
Enkele relevante vragen zijn:
✓ Welke kosten stijgen of dalen ten opzichte van het vorige boekjaar en waarom?
✓ Zijn alle lopende contracten, indexeringen en gekende prijsaanpassingen in de begroting verwerkt?
✓ Welke kosten vielen tijdens het vorige boekjaar structureel hoger of lager uit dan begroot en werd daarmee rekening gehouden?
✓ Zijn er nieuwe kosten of gewijzigde contracten die een invloed hebben op het komende boekjaar?
✓ Welke buitengewone kosten of grotere werken worden de komende jaren verwacht?
✓ Is het beschikbare reservekapitaal afgestemd op de voorziene niet-periodieke uitgaven?
✓ Welke verdeelsleutels worden op de verschillende kosten toegepast?
✓ Zijn er reeds genomen beslissingen of geplande werken die financiële gevolgen hebben voor het komende boekjaar?
Het doel is daarbij niet om iedere raming tot op de euro te kunnen voorspellen. Een begroting blijft immers een inschatting van toekomstige uitgaven.
Wel moet voor mede-eigenaars voldoende duidelijk zijn waarop belangrijke bedragen zijn gebaseerd en waarom bepaalde financiële middelen worden voorzien.
Zo wordt de begroting geen administratief document dat tijdens de algemene vergadering enkel ter goedkeuring wordt voorgelegd, maar een instrument waarmee mede-eigenaars inzicht krijgen in het financiële beheer en de financiële behoeften van hun gebouw.
Praktische tip voor de mede-eigenaar
Neem vóór de algemene vergadering niet alleen de nieuwe begroting door, maar leg ze indien mogelijk naast de begroting én de werkelijke kosten van het vorige boekjaar. Juist de verschillen tussen raming en werkelijkheid kunnen interessante vragen opleveren.
Besluit | Een goede begroting kijkt vooruit
De begroting van een VME is veel meer dan een overzicht van verwachte kosten. Ze maakt zichtbaar welke financiële middelen nodig zijn om het gebouw correct te beheren, welke uitgaven worden verwacht en hoe de VME zich financieel voorbereidt op het komende boekjaar.
Voor mede-eigenaars is daarom niet alleen het bedrag onderaan de begroting belangrijk. Minstens even relevant is hoe dat bedrag tot stand komt. Zijn de ramingen gebaseerd op werkelijke kosten? Werden contracten, indexeringen en geplande werken meegenomen? En is er voldoende aandacht voor de niet-periodieke uitgaven die zich in de toekomst kunnen aandienen?
Een begroting hoeft daarbij niet zo laag mogelijk te zijn. Ze moet vooral realistisch, onderbouwd en transparant zijn.
Want uiteindelijk gaat goed financieel beheer niet alleen over wat een gebouw vandaag kost, maar ook over tijdig weten wat morgen nodig zal zijn.
Een goede begroting voorspelt de toekomst niet, maar zorgt ervoor dat een VME er financieel zo goed mogelijk op voorbereid is.
Wie als mede-eigenaar begrijpt hoe de begroting is opgebouwd, kan tijdens de algemene vergadering gerichter vragen stellen en beter beoordelen welke financiële keuzes voor het gebouw worden gemaakt.
Overweegt u een andere aanpak van uw mede-eigendom?
Een goed beheer begint met een helder inzicht in de huidige situatie van uw mede-eigendom en de mogelijke verbeterpunten.
Wij bekijken graag samen met u waar het beheer vandaag staat en welke verbeteringen mogelijk zijn, discreet en zonder enige verplichting.
👉 Benieuwd hoe wij uw mede-eigendom juridisch correct, technisch duurzaam en toekomstgericht beheren? Ontdek onze aanpak.
Beheer met visie, gebouwd op kwaliteit.